一、信息系统集成服务的定义与核心内涵
信息系统集成服务是指通过结构化的综合布线系统和计算机网络技术,将各个分离的设备、功能和信息等集成到相互关联的、统一和协调的系统之中,使资源达到充分共享、实现集中、高效、便利的管理。其本质是“技术整合+业务理解+工程交付”三位一体的专业服务,涵盖咨询设计、软硬件选型、系统开发、部署实施、运维保障等全生命周期环节。
从服务形态看,信息系统集成服务可分为:
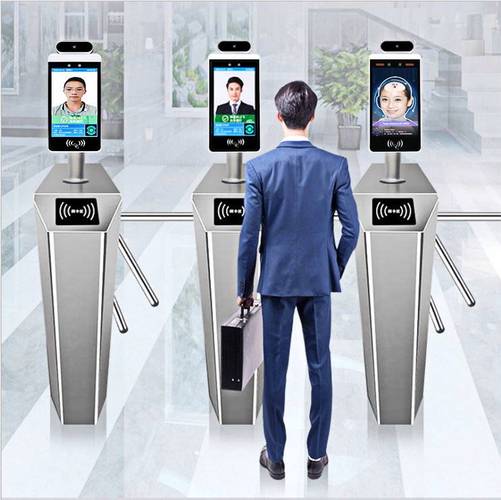
- 硬件集成:服务器、存储、网络设备、安防设备等物理基础设施的整合部署;
- 软件集成:操作系统、数据库、中间件、应用软件的适配与互联互通;
- 数据集成:数据采集、清洗、转换、共享交换与数据治理;
- 业务集成:面向客户业务流程的应用系统整合与流程再造;
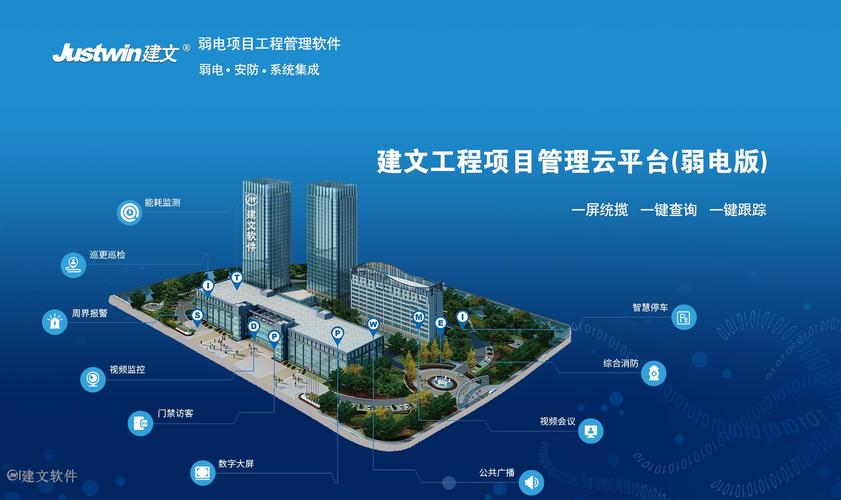
- 智能集成:融合AI、物联网、大数据等技术的新型智能化系统集成。
二、产业链全景梳理
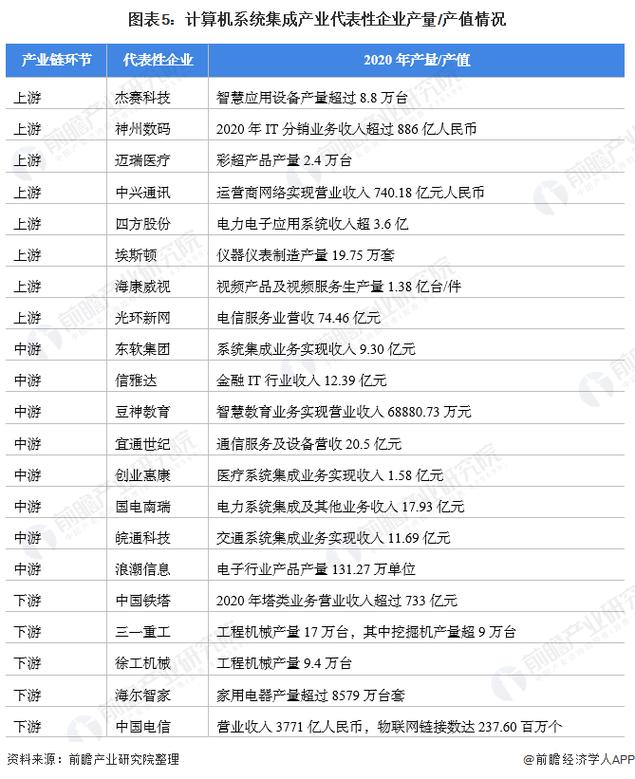
信息系统集成产业链可划分为上游、中游、下游三大环节,形成“基础支撑—集成服务—行业应用”的完整生态。
(一)上游:基础产品与核心技术供应
上游主要包括硬件设备、基础软件、网络通信及开发工具等,是系统集成的“原材料”来源。
| 细分领域 | 主要产品/服务 | 代表企业类型 |
|---------|-------------|------------|
| 硬件设备 | 服务器、存储、交换机、路由器、摄像头、传感器 | 浪潮、华为、新华三、联想、海康威视 |
| 基础软件 | 操作系统、数据库、中间件、虚拟化 | 统信、麒麟、达梦、东方通、VMware |
| 网络通信 | 光模块、通信基站、专线网络 | 中兴、烽火、三大运营商 |
| 云基础设施 | IaaS、PaaS平台、CDN | 阿里云、腾讯云、华为云、天翼云 |
上游议价能力较强,核心芯片与高端基础软件仍存在对外依赖,国产化替代是当前上游演进的主线。
(二)中游:系统集成服务核心环节
中游是产业链的价值枢纽,由系统集成商承担方案设计、产品选型、软件开发、工程实施与运维服务。按服务商类型可分为:
- 综合型龙头:如神州数码、东华软件、太极股份、浪潮软件等,具备全栈集成能力,覆盖政务、金融、电信等大型项目;
- 行业垂直型:深耕医疗、教育、交通、能源等特定行业,如卫宁健康(医疗)、佳发教育(教育)、千方科技(交通);
- 技术专长型:聚焦云计算集成、数据集成、智能安防集成等细分技术领域;
- 区域型服务商:依托本地化服务优势,承接市县级信息化项目。
中游核心竞争力在于:行业Know-how积累、资质认证体系(如CMMI、ITSS、ISO系列)、项目交付能力与生态整合能力。
(三)下游:行业应用场景
下游覆盖国民经济各领域的信息化建设需求,主要应用行业包括:
- 政务:智慧城市、数字政府、政务云平台集成;
- 金融:核心系统升级、数据中心建设、分布式架构改造;
- 电信:网络管理系统、计费系统、5G配套集成;
- 医疗:HIS系统、区域医疗平台、智慧医院集成;
- 教育:智慧校园、教育专网、考试系统集成;
- 制造:工业互联网平台、MES系统、智能工厂集成;
- 交通:轨道交通信号系统、高速公路机电系统、车路协同集成;
- 能源:电力调度系统、智能电网、新能源监控系统集成。
下游需求呈现“政策驱动+技术迭代”双轮特征,信创工程、数字中国、东数西算等国家战略持续释放增量空间。
三、产业链价值分布特征
从价值链看,信息系统集成服务呈现出明显的“微笑曲线”特征:
- 上游核心软硬件毛利率较高(40%–70%),技术壁垒突出;
- 中游集成实施毛利率中等(15%–35%),规模效应显著,但项目制模式下现金流压力较大;
- 下游运维运营毛利率稳定(30%–50%),客户黏性强,是集成商转型的重点方向。
行业整体正从“一次性项目交付”向“平台化+持续运营”模式演进,软件与服务收入占比成为衡量集成商质量的关键指标。
四、区域热力地图分析
信息系统集成服务的区域分布与我国数字经济发育程度高度吻合,呈现“东强西弱、南强北稳、核心集聚”的格局。
(一)第一梯队:京津冀、长三角、珠三角
北京:全国系统集成产业策源地,聚集太极股份、东华软件、神州数码、中科软等龙头,政务与金融集成需求密集,科研院所与央企总部资源丰富。
上海:金融与航运信息化集成高地,外资集成商与本土服务商并重,宝信软件在工业集成领域优势突出。
深圳/广州:依托华为、腾讯、平安等科技巨头生态,云集成与智能集成特色鲜明,粤港澳大湾区政务与医疗集成需求旺盛。
杭州/南京:阿里云生态与新华三生态分别带动云计算集成和网络集成产业集聚,数字政府项目密度高。
(二)第二梯队:成渝、长江中游、山东半岛
成都/重庆:西部集成服务枢纽,依托电子信息产业基础与军工信息化需求,聚集大批区域集成商,承接东部产业转移趋势明显。
武汉/长沙:光通信与网络安全集成特色突出,教育信息化与医疗集成市场活跃。
济南/青岛:政务云集成与海洋信息化集成形成差异化优势,浪潮系企业带动显著。
(三)第三梯队:西北、东北及部分中部地区
西安依托军工与高校资源在特色集成领域具备优势;沈阳、哈尔滨在工业集成方面有基础但市场活跃度偏低;兰州、贵阳等地受“东数西算”枢纽建设带动,数据中心集成需求快速增长,但本地集成服务能力尚待培育。
(四)热力地图
高强度区(★★★★★):北京、上海、深圳、杭州
中高强度区(★★★★):广州、南京、成都、武汉、济南
中等强度区(★★★):重庆、西安、长沙、合肥、青岛、天津
培育发展区(★★):贵阳、兰州、呼和浩特、沈阳、昆明
区域分布的核心驱动因素包括:地方财政信息化投入强度、数字经济产业基础、头部集成商属地布局、信创工程推进节奏。
五、行业发展趋势与机遇
1. 信创集成加速放量:党政、金融、电信等关键行业国产化替代进入深水区,具备全栈国产适配能力的集成商将获得结构性红利。
2. 云原生集成成为主流:混合云、多云管理需求推动集成服务从“硬件堆叠”转向“云平台+微服务”架构设计,云MSP服务市场快速扩容。
3. 智能化集成升级:AI大模型与行业知识库融合,催生智能体集成、数据智能平台集成等新服务品类。
4. 区域下沉与县域市场:县域智慧城市、数字乡村建设释放下沉市场空间,区域型集成商迎来本地化服务机遇。
5. 服务化转型不可逆:从项目制向订阅制、运营分成模式转型,运维服务与数据运营将成为集成商第二增长曲线。
六、
信息系统集成服务是连接底层技术产品与上层行业应用的“关键桥梁”,其产业链上游技术密集、中游能力密集、下游场景密集。区域分布上,京津冀、长三角、珠三角构成产业核心三角,成渝与长江中游加速崛起。面对信创深化、云智融合、服务化转型三大主线,集成商需在技术适配能力、行业理解深度、持续运营能力三个维度构建护城河,方能在产业链价值重构中占据有利位势。